Wie diversifiziert man ein Portfolio?
15. September 20268 Min. LesezeitChristian Schneider-Sickert
Einzelne Märkte und Anlagen entwickeln sich unterschiedlich. Diversifikation verteilt Kapital über Anlageklassen, Regionen und Branchen. So sinkt die Abhängigkeit von einzelnen Risiken, während verschiedene Renditechancen erhalten bleiben.
Diversifikation verteilt Kapital über Anlageklassen, Regionen und Branchen und verringert so die Abhängigkeit von einzelnen Risiken.
Entscheidend ist nicht die Zahl der Positionen, sondern ihre Kombination. Unterschiedliche Reaktionen können das Portfolio stabilisieren.
Die strategische Asset Allokation gibt die langfristige Gewichtung vor. Rebalancing und aktive Anlageentscheidungen steuern ihre Umsetzung.
Breite Streuung reduziert Klumpenrisiken, verhindert Verluste aber nicht und erhöht je nach Umsetzung Komplexität und Kosten.
Kein Markt führt dauerhaft, und dieselbe Nachricht kann Aktien, Anleihen oder Rohstoffe ganz unterschiedlich treffen. Ein Portfolio muss deshalb nicht vorhersagen, welcher Baustein als Nächstes gewinnt. Es muss so aufgebaut sein, dass nicht alle Teile aus demselben Grund steigen oder fallen. Diversifikation bedeutet also weniger, viele Positionen zu sammeln, als unterschiedliche Reaktionen bewusst zu kombinieren.
Was bedeutet Portfolio-Diversifikation?
Portfolio-Diversifikation bedeutet, Vermögen auf unterschiedliche Anlageklassen, Regionen und Branchen zu verteilen. Ziel ist es, die Folgen einzelner Verluste zu begrenzen und die Wertentwicklung des Gesamtportfolios langfristig zu stabilisieren.
Wer ausschließlich Aktien eines Unternehmens hält, trägt ein hohes Klumpenrisiko. Verteilt sich das Kapital dagegen auf verschiedene Unternehmen, Branchen und Märkte, wirken sich negative Entwicklungen einzelner Positionen weniger stark auf das Gesamtvermögen aus.
Warum ist Diversifikation wichtig?
Diversifikation reduziert die Abhängigkeit von einzelnen Anlagen und kann Schwankungen im Gesamtportfolio glätten:
- Risikostreuung: Gewinne in einer Anlageklasse können Verluste in einer anderen teilweise ausgleichen.
- Schutz vor Marktschwankungen: Märkte reagieren unterschiedlich auf Konjunkturzyklen, Inflation und geopolitische Krisen.
- Stabilere Wertentwicklung: Ein breit gestreutes Portfolio schwankt langfristig meist weniger stark als konzentrierte Einzelanlagen.
Aktienkurse können in Krisenzeiten deutlich fallen, während hochwertige Anleihen oder Gold in manchen Phasen stabilisierend wirken. Diese Beziehung ist nicht konstant. Entscheidend ist, mehrere Renditequellen zu kombinieren, die nicht dauerhaft gleich auf Marktereignisse reagieren.
Welche Bausteine eignen sich zur Diversifikation?
Eine tragfähige Diversifikation setzt auf mehreren Ebenen an. Sie verbindet Anlageklassen, Regionen und Branchen und berücksichtigt ihre Korrelation. Je weniger gleichgerichtet sich die Bausteine entwickeln, desto breiter verteilt sich das Risiko. Wie stark das Gesamtrisiko sinkt, hängt auch von ihren Gewichten und Schwankungen ab.
Korrelation beschreibt, wie ähnlich sich zwei Anlagen entwickeln. Sie liegt zwischen –1 und +1. Ein Wert von +1 steht für einen vollständig gleichgerichteten Verlauf, 0 für keinen stabilen linearen Zusammenhang und –1 für einen vollständig gegenläufigen Verlauf. Historische Korrelationen können sich im Zeitverlauf verändern.
Klassische Anlageklassen
- Aktien: eröffnen langfristige Wachstumschancen, schwanken jedoch stärker.
- Anleihen: bieten je nach Ausgestaltung laufende Zinserträge und können stabilisieren. Zins- und Kreditrisiken bleiben bestehen.
- Geldmarktanlagen: halten kurzfristige Rücklagen liquide und vergleichsweise wertstabil.
Alternative Anlageklassen
- Immobilien: ergänzen liquide Wertpapiere um Sachwerte und laufende Erträge.
- Rohstoffe und Edelmetalle: reagieren teilweise anders auf Inflation und Krisen als Aktien und Anleihen.
- Private Markets: erschließen Private Equity, Venture Capital, Private Debt und Infrastruktur. Diese Bausteine verbinden unterschiedliche Rendite- und Risikotreiber. Die lange Kapitalbindung kann mit einer Illiquiditätsprämie vergütet werden.
- Hedgefonds: verfolgen flexible Strategien und nutzen unterschiedliche Renditequellen. Komplexe Strukturen und höhere Kosten erfordern eine sorgfältige Auswahl.
Geografische Streuung
Eine Mischung aus Heimatmarkt und internationalen Märkten verteilt länder- und regionsspezifische Risiken. Verschiedene Währungsräume wie Eurozone, US-Dollar-Raum und Schwellenländer können unterschiedliche Konjunkturzyklen abbilden. Wechselkurse schaffen dabei zusätzliche Chancen und Risiken.
Branchen- und Sektorstreuung
Auch innerhalb des Aktienanteils ist Streuung wichtig. Zyklische Sektoren wie Automobil oder Luxusgüter reagieren stärker auf die Konjunktur. Defensive Sektoren wie Gesundheit oder Versorgungsunternehmen entwickeln sich in schwächeren Phasen häufig stabiler.
Wie baut man ein diversifiziertes Portfolio auf?
Beim Portfolioaufbau sind vier Aufgaben zu unterscheiden. Die strategische Asset Allokation legt die langfristigen Gewichte der Anlageklassen fest. Diversifikation verteilt Risiken zwischen und innerhalb dieser Anlageklassen. Rebalancing stellt die Zielgewichte nach Marktbewegungen wieder her. Aktive Anlageentscheidungen passen Bausteine oder Gewichtungen gezielt an veränderte Chancen und Risiken an.
Ein diversifiziertes Portfolio folgt damit einer klaren Strategie:
- Ausgangssituation analysieren: Finanzielle Ziele, Anlagehorizont, Risikotragfähigkeit und Liquiditätsbedarf geben den Rahmen vor.
- Strategische Asset Allokation festlegen: Die langfristige Aufteilung bestimmt die Gewichte der Anlageklassen, etwa 60 % Aktien, 20 % Anleihen und 20 % alternative Anlagen.
- Bausteine diversifizieren: Innerhalb der Anlageklassen werden Unternehmen, Emittenten, Regionen und Strategien gestreut und Überschneidungen geprüft.
- Portfolio laufend steuern: Rebalancing führt die Gewichte nach Marktbewegungen auf ihre Zielwerte zurück. Aktive Anlageentscheidungen können die Umsetzung innerhalb des strategischen Rahmens anpassen.
Rebalancing folgt damit der bestehenden Strategie. Aktive Entscheidungen gehen einen Schritt weiter und verändern die Zusammensetzung bewusst. Beides verlangt einen klaren Entscheidungsprozess und laufende Überwachung.
Ein rein illustratives Beispielportfolio könnte zu 50 % aus globalen Aktien-ETFs, zu 30 % aus Anleihen, zu 15 % aus Private Markets und zu 5 % aus Gold bestehen. Ob eine solche Aufteilung passt, richtet sich nach Zielen, Risikotragfähigkeit, Anlagehorizont und Liquiditätsbedarf.
Was gibt es bei der Diversifikation zu beachten?
Breite Streuung ist ein Grundprinzip der Geldanlage, aber kein Schutz vor jedem Verlust. Ihrem Nutzen stehen daher weniger grundsätzliche Nachteile als praktische Herausforderungen bei der Umsetzung gegenüber:
| Nutzen | Herausforderungen |
|---|---|
| Risikostreuung: Verringert die Abhängigkeit von einzelnen Anlagen und begrenzt die Wirkung einzelner Verluste. | Scheindiversifikation: Viele Positionen können ähnliche Unternehmen, Märkte oder Risikotreiber abbilden. |
| Ausgewogenere Wertentwicklung: Unterschiedlich reagierende Bausteine können Schwankungen des Gesamtportfolios reduzieren. | Veränderliche Zusammenhänge: Korrelationen sind nicht konstant und können gerade in Stressphasen steigen. |
| Breiteres Anlageuniversum: Mehrere Märkte und Strategien erschließen unterschiedliche Renditequellen. | Umsetzungsaufwand: Auswahl, Überwachung, Rebalancing und aktive Anlageentscheidungen erfordern einen klaren Prozess. Komplexe Strukturen können zusätzliche Kosten verursachen. |
Portfolioanalysen des LIQID Investment-Teams zeigen regelmäßig, dass Anleger eine große Zahl von Titeln mit breiter Diversifikation gleichsetzen. Ohne den Blick auf die zugrunde liegenden Anlagen bleiben Überschneidungen zwischen Fonds oder ETFs leicht unbemerkt. Das Portfolio enthält dann zwar mehr Positionen, verteilt seine Risiken aber kaum auf zusätzliche Quellen.
Diversifikation reduziert vor allem Konzentrationsrisiken. Allgemeine Marktrisiken bleiben bestehen. Entscheidend ist daher nicht die Zahl der Positionen, sondern wie unterschiedlich ihre wirtschaftlichen Risikotreiber tatsächlich sind.
Für wen ist Portfolio-Diversifikation relevant?
Diversifikation ist grundsätzlich für alle Anleger relevant, unabhängig von der Vermögenshöhe. Besonders wichtig ist sie für langfristige Ziele, bei geringer Verlusttoleranz und bei größeren, komplexeren Vermögen.
Wie viel Marktrisiko ein Portfolio trägt, bestimmt zunächst seine strategische Asset Allokation. Diversifikation macht eine aktienlastige Aufteilung nicht automatisch defensiv, sondern verteilt deren Risiken auf mehr Quellen.
Langfristige Anleger können über viele Jahre oder Jahrzehnte Vermögen aufbauen oder erhalten. Ein breit aufgestelltes Portfolio verteilt die Abhängigkeit von einzelnen Marktphasen.
Risikobewusste Anleger verbinden wachstumsorientierte Anlagen wie Aktien mit stabilisierenden Bausteinen wie Anleihen oder Edelmetallen. Das schafft ein ausgewogeneres Rendite-Risiko-Profil.
Vermögende Anleger können das Anlageuniversum um Private Markets erweitern. Private Equity, Venture Capital oder Infrastruktur eröffnen zusätzliche Chancen, verlangen aber Expertise und einen langen Anlagehorizont.
Mit der Höhe des Vermögens steigt häufig die Komplexität der Aufteilung. Professionelle Vermögensverwalter können die Portfoliostruktur auf Ziele und Risiken abstimmen, überwachen und strategisch weiterentwickeln.
Wie lässt sich Diversifikation professionell umsetzen?
Professionelle Umsetzung verbindet strategische Zielgewichte, unterschiedliche Risikotreiber, laufende Überwachung, Rebalancing und aktive Anlageentscheidungen. Besonders die Kombination liquider und illiquider Anlagen erfordert einen hohen Auswahl- und Steuerungsaufwand.
Bei den SAVE und CORE Portfolios übernimmt LIQID diese Aufgaben mit einer professionellen Portfoliosteuerung, die auf Anlageziele, Risikotragfähigkeit, Anlagehorizont und Liquiditätsbedarf abgestimmt ist. Auch die NXT und PRO Portfolios sind professionell und systematisch diversifiziert.
Fazit
Portfolio-Diversifikation verteilt Vermögen über mehrere Anlageklassen, Regionen und Branchen. Entscheidend ist, unterschiedliche Rendite- und Risikotreiber sinnvoll zu kombinieren und das Portfolio durch Rebalancing und aktive Anlageentscheidungen weiterzuentwickeln.
Breite Streuung beseitigt Marktrisiken nicht. Sie begrenzt jedoch die Abhängigkeit von einzelnen Positionen und schafft damit eine belastbare Grundlage für langfristige Anlageziele.
Diese Artikel passen dazu
Was ist Korrelation?
9 Min. Lesezeit
Was Werte zwischen –1 und +1 aussagen, wie Anlageklassen zusammenlaufen und warum sich Korrelationen in Stressphasen häufig gegen den Anleger drehen.
WeiterlesenWas ist die strategische Asset-Allokation?
8 Min. Lesezeit
Wie Zielgewichte für Aktien, Anleihen und weitere Anlageklassen entstehen, warum sie das Rendite-Risiko-Profil prägen und wann eine Strategie überprüft gehört.
WeiterlesenWas ist eine Anlageklasse?
8 Min. Lesezeit
Aktien, Anleihen, liquide Mittel, Immobilien, Rohstoffe und alternative Anlagen im Überblick – und warum die Gewichtung mehr entscheidet als die Einzelauswahl.
Weiterlesen
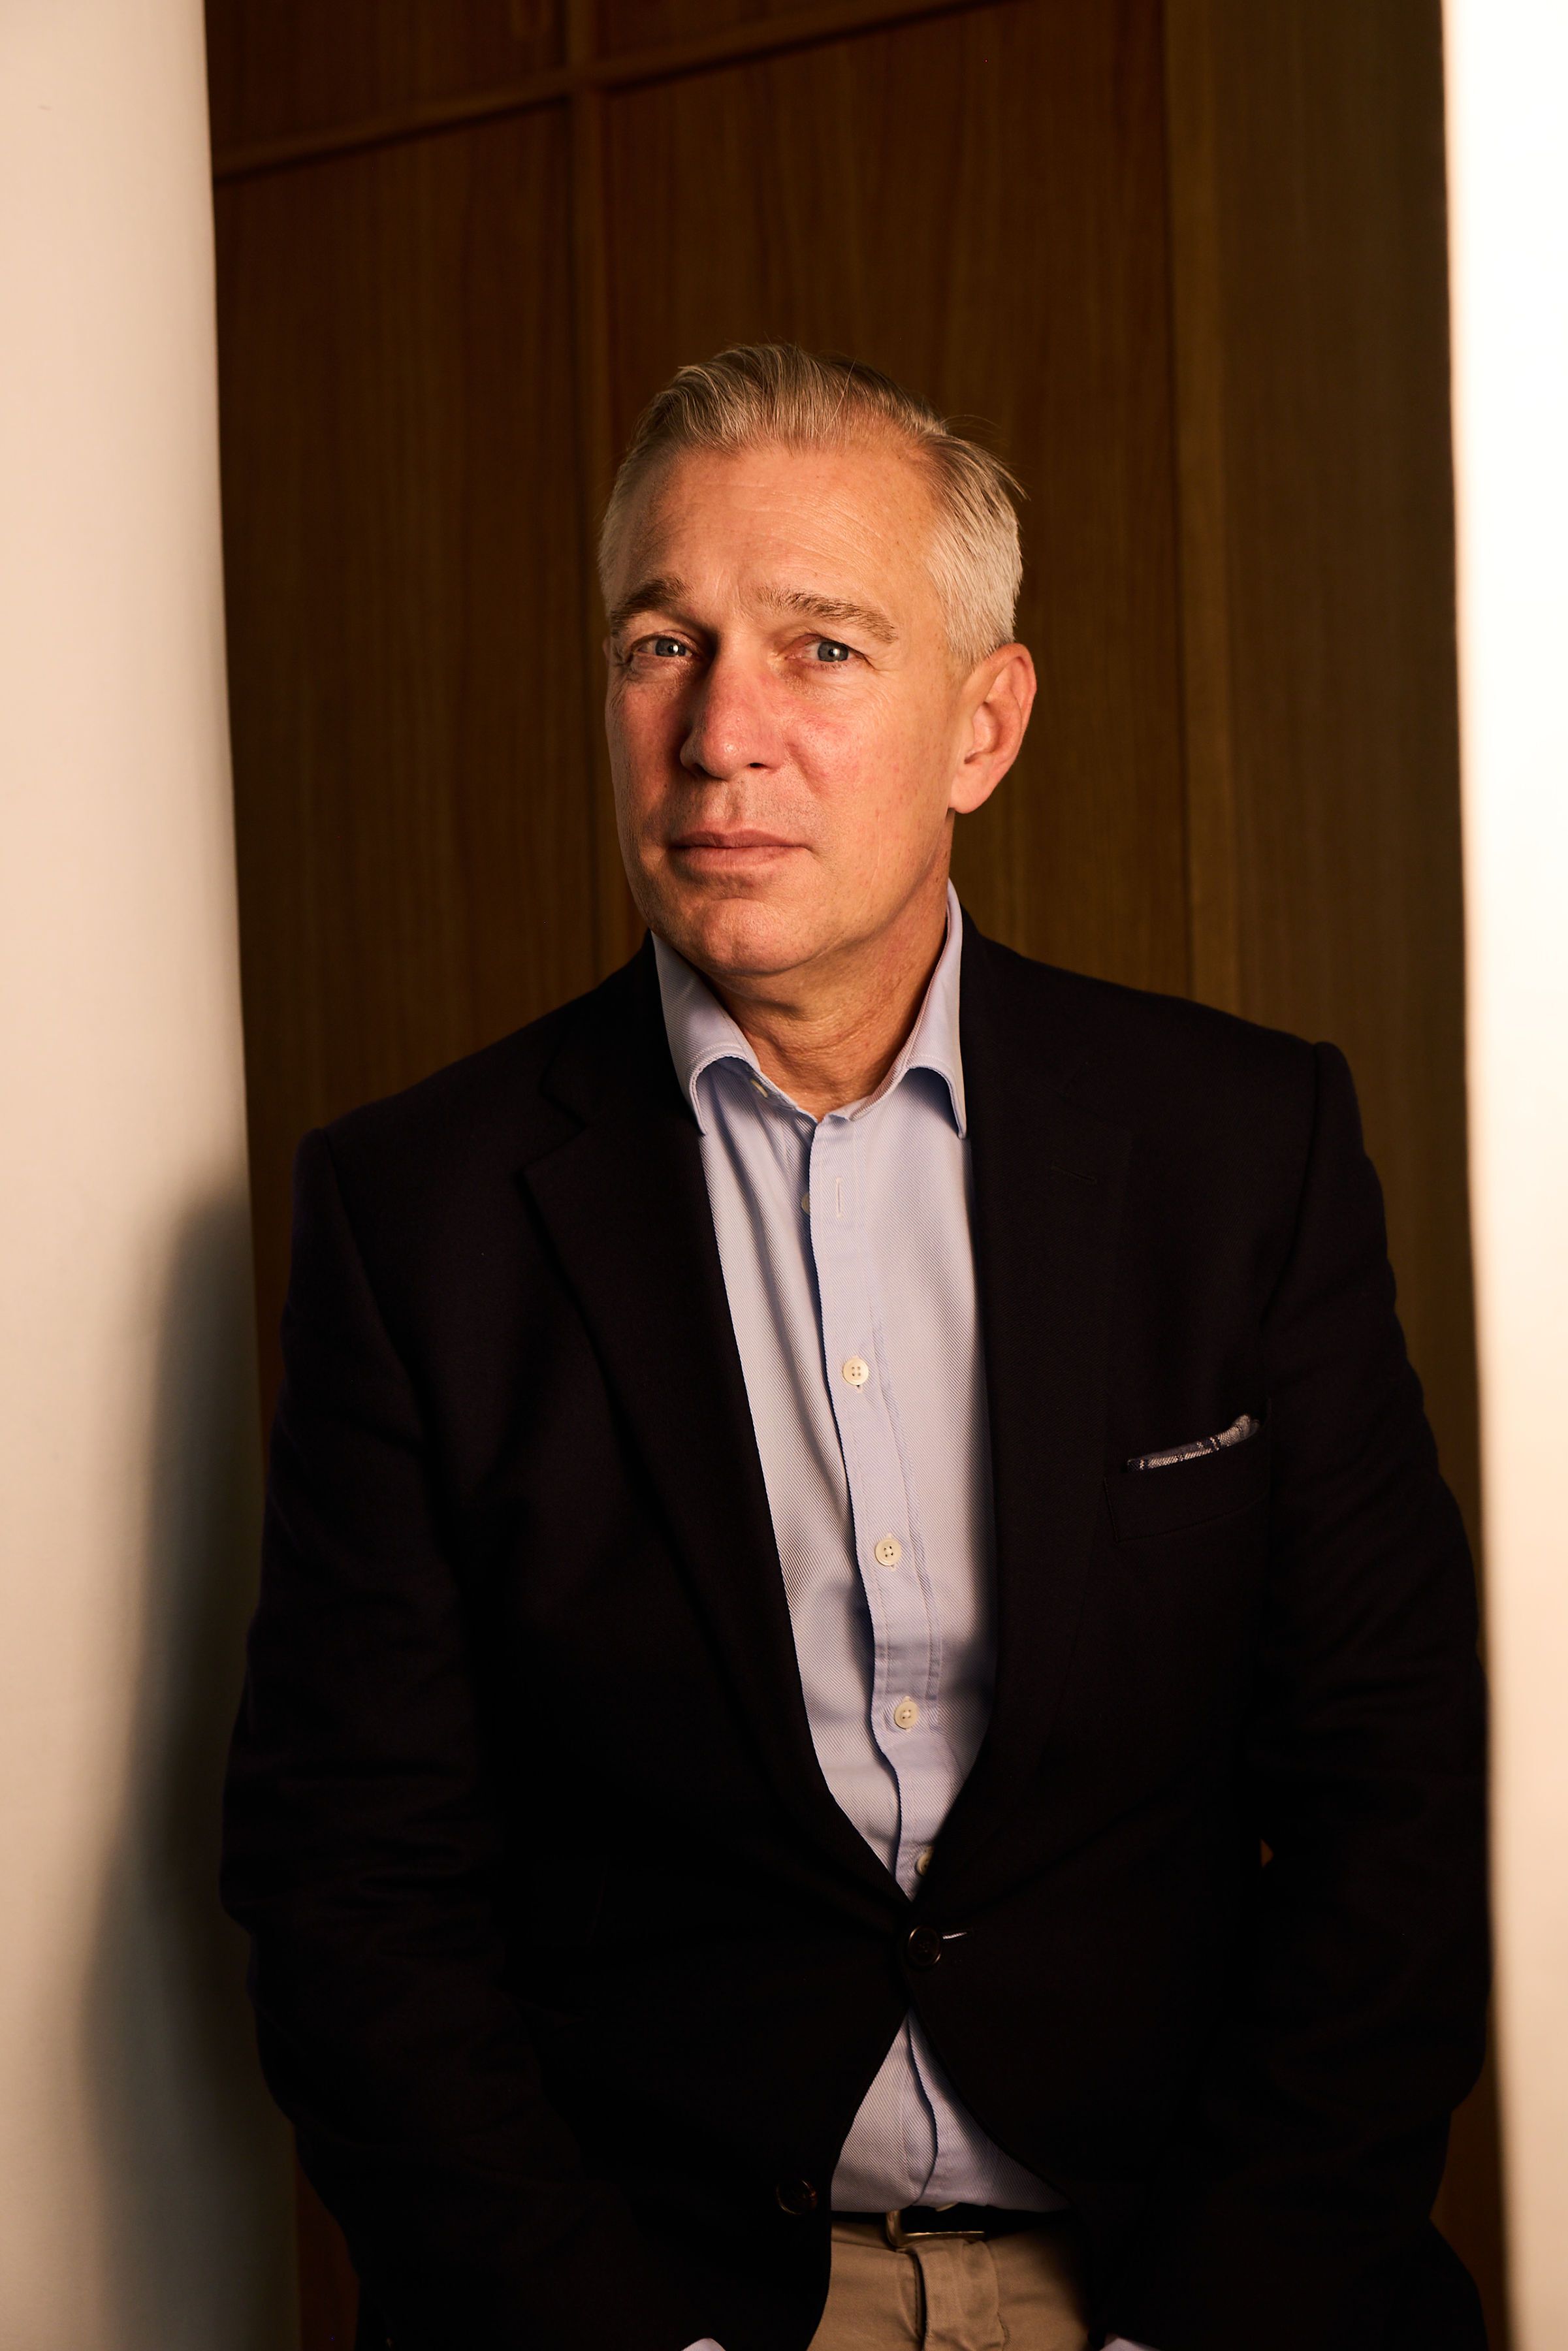
Christian ist Mitgründer und seit 2016 CEO von LIQID. Seine Mission: Privatanlegern einen Zugang zu denselben Chancen, Strategien und Konditionen zu eröffnen wie sehr großen Investoren. Nach dem Studium an der University of Oxford gründete er sein erstes Unternehmen — die Oxford Business Group, einen B2B-Verlag für Wirtschaftsinformationen. Heute berichtet das Unternehmen aus Büros in Großbritannien, den Vereinigten Arabischen Emiraten und der Türkei über mehr als 30 Länder. Es folgten ein MBA an der Harvard Business School und rund 20 Jahre in der Finanz- und Medienbranche in Großbritannien. Er arbeitete unter anderem im Private-Equity-Bereich von Goldman Sachs und war COO bei Fremantle, einem der weltweit größten Content-Produzenten (American Idol, Got Talent, X-Factor). 2012 kehrte er nach Deutschland zurück und gestaltete als Mitglied des Bereichsvorstands die digitale Transformation bei Bertelsmann, bevor er 2016 LIQID gründete.